Durante un evento organizado por FinteChile, la industria fintech chilena se reunió para conversar sobre el sistema de pagos instantáneos que el Banco Central busca fortalecer en el país y acordar las condiciones necesarias para que pueda convertirse en una alternativa de uso cotidiano para personas y comercios.
En agosto de 2026, el Banco Central de Chile mencionó en su Informe de Sistemas de Pago 2026 que el país ya cuenta con una infraestructura de pagos interoperable y disponible 24/7, pero que solo el 10% de las transferencias electrónicas se destina hoy a comercios. El instituto emisor anunció que este semestre pondrá en consulta ajustes normativos para cerrar esa brecha.
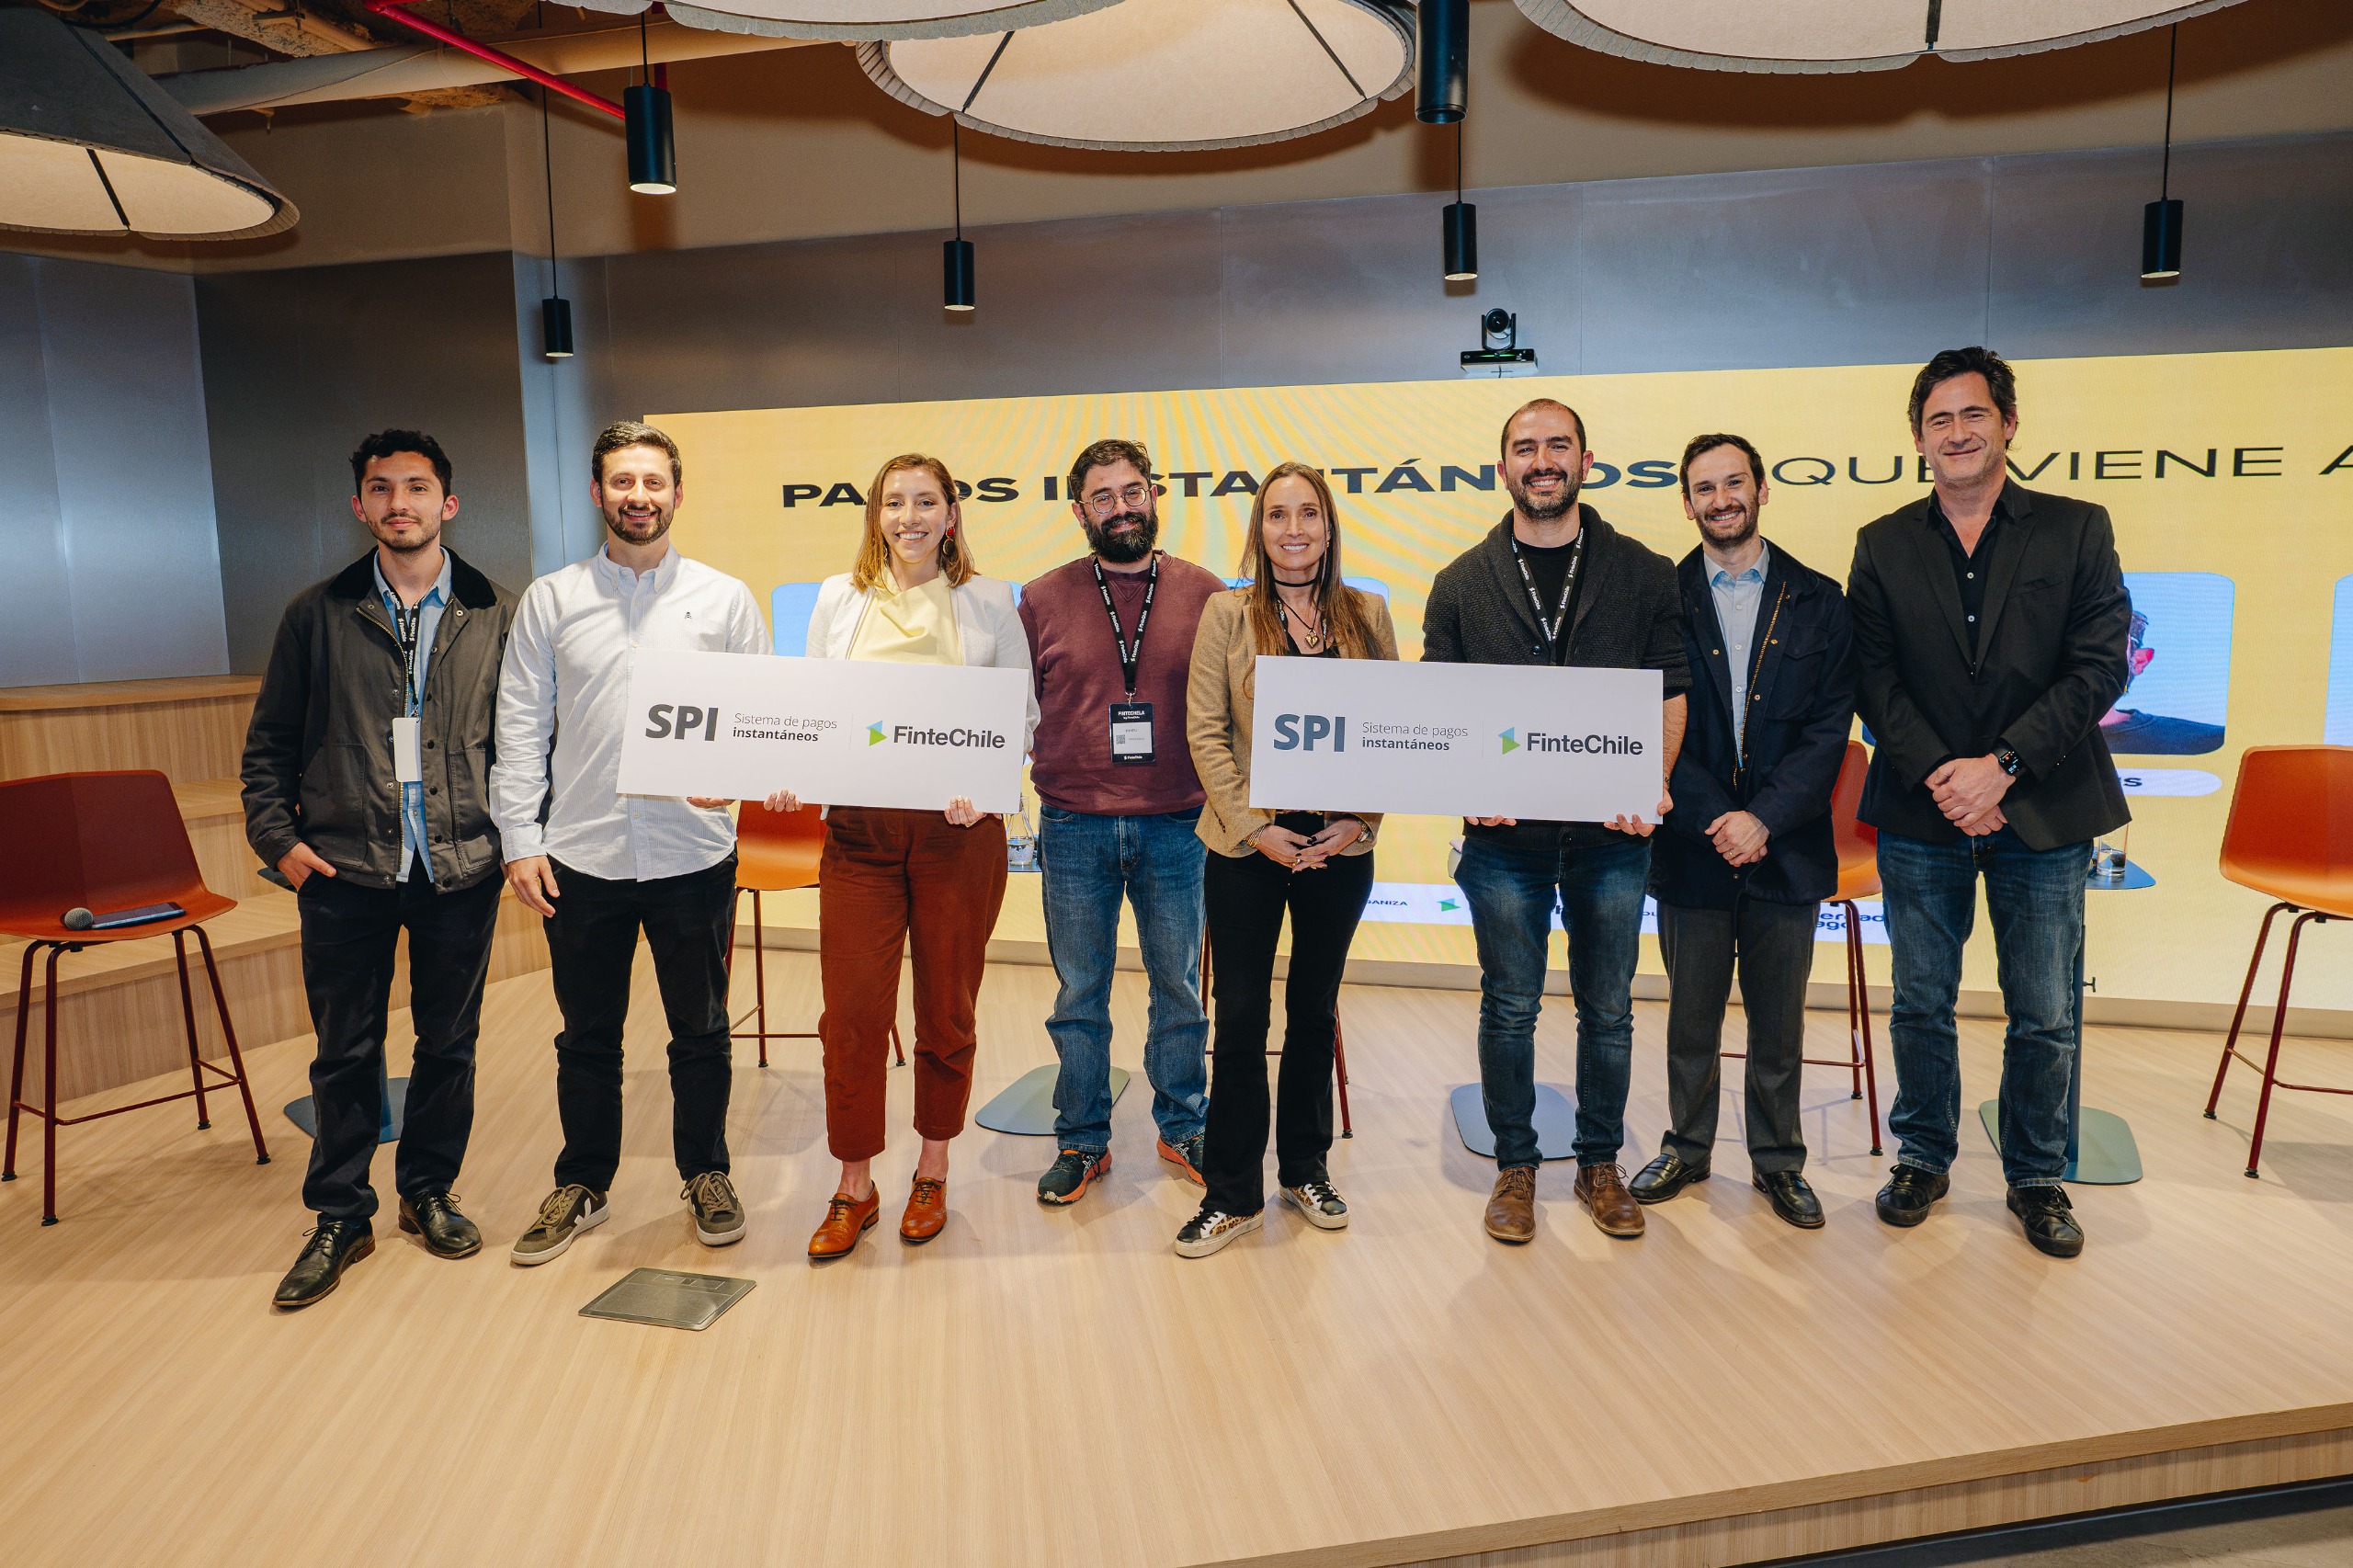
En ese contexto, la industria fintech chilena se reunió en un evento organizado por FinteChile que se realizó el jueves 24 de septiembre en las oficinas de Mercado Pago. La actividad convocó a empresas asociadas, bancos y representantes del ecosistema financiero y tecnológico.
La jornada comenzó con una bienvenida de Cristóbal Aninat, Gerente Senior de Relaciones Gubernamentales de Mercado Libre, y continuó con el panel “Pagos instantáneos: ¿qué viene ahora?”, moderado por Maximiliano Valdés, fundador y director de Chócale.
En la conversación participaron Gad Lewinsohn, de Mercado Pago; Diana Palacios, de CBV y Shinkansen; Emilio Davis, de Khipu; y Nicolás Castro, de Fintoc. Los panelistas revisaron aprendizajes internacionales, experiencias previas en Chile y los desafíos que deben resolverse para que los pagos entre cuentas alcancen escala.
En la ocasión FinteChile lanzó “SPI”, un acuerdo de seis condiciones para que el sistema de pagos instantáneos a comercios se masifique y alcance una adopción masiva en todo el país.
Seis condiciones para que el sistema funcione:
1. Participación amplia, reglas parejas e incorporación simultánea
El sistema debe estar abierto a bancos, fintech, billeteras digitales y otros proveedores regulados. Los actores relevantes deben poder incorporarse desde el inicio bajo las mismas reglas de acceso, operación y condiciones económicas. Una entrada coordinada evita ventajas artificiales y permite que la red alcance cobertura desde su lanzamiento.
2. Pagos entre personas y pagos a comercios desde el primer día
La propuesta debe considerar desde el lanzamiento tanto los pagos entre personas como los pagos a comercios. Ambos usos se refuerzan y permiten que el sistema sea útil en situaciones cotidianas desde el comienzo en lugar de desarrollarse como una solución parcial.
3. Transferencias simples y universales
Transferir dinero debe ser tan fácil como utilizar el número de teléfono, RUT o correo electrónico de una persona, sin necesidad de conocer sus datos bancarios.
4. La misma experiencia, sin importar la institución
El sistema debe funcionar de la misma manera para todas las personas, ya sea que utilicen un banco, una fintech o una billetera digital. Todos los participantes deben estar conectados, operar bajo reglas comunes y ofrecer una experiencia fluida, rápida y segura.
5. Confirmación inmediata y definitiva
Quien paga y quien recibe deben obtener una confirmación explícita, inmediata y final de la operación. Para los comercios, esto supone disponibilidad en tiempo real y una experiencia que evite esperas, conciliaciones posteriores o dudas respecto del resultado del pago. La certeza es una condición básica para construir confianza.
6. Mejores condiciones para personas y comercios
El nuevo sistema debe ofrecer condiciones más convenientes, transparentes y competitivas que las formas tradicionales de pago. Su diseño debe promover la eficiencia y la innovación, mejorar la experiencia de personas y comercios y facilitar su adopción en el tiempo.
Una construcción que requiere coordinación
Los participantes coincidieron en que el desafío no es únicamente tecnológico. La adopción dependerá de que la industria coordine reglas, estándares, incentivos y una experiencia consistente para todos los participantes, desde bancos hasta fintech y billeteras digitales.
“Para que los pagos instantáneos se conviertan en una alternativa cotidiana no basta con contar con la infraestructura. Necesitamos construir un sistema interoperable, con reglas parejas y una experiencia que las personas y los comercios realmente quieran utilizar”, señaló José Gabriel Carrasco, Presidente de FinteChile
Chile ya cuenta con la infraestructura, las empresas y la experiencia para avanzar. El paso que sigue es traducir esas capacidades en una red abierta y confiable, que amplíe las opciones de pago disponibles y aporte a una mayor competencia e inclusión financiera en el país.